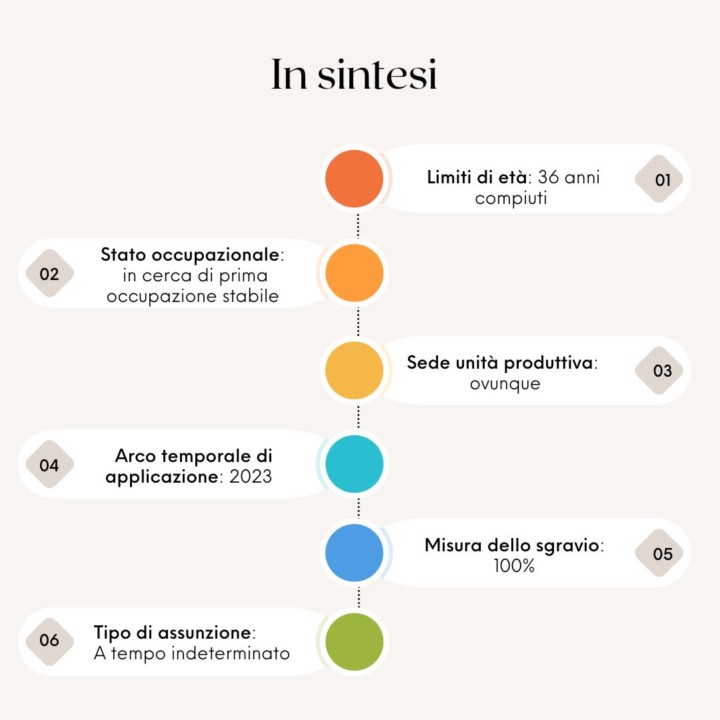
La legge di Bilancio dà nuovo impulso all’occupazione stabile di giovani lavoratori attraverso la proroga dello sgravio totale contributivo per chi assume, nel 2023, under 36 o stabilizza un rapporto di lavoro a tempo determinato nelle Regioni del Mezzogiorno.
L’importo dell’agevolazione contributiva massimo fruibile è stato elevato a 8.000 euro, da riproporzionare su base mensile.
Durata del beneficio
Il beneficio dura 36 mesi. Se il nuovo rapporto di lavoro riguarda una sede di lavoro o un’unità produttiva ubicata in Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sicilia e Sardegna, dura 48 mesi.
Applicazione del beneficio
Il beneficio si applica alle assunzioni a tempo indeterminato, anche part-time, e alle trasformazioni dei contratti a termine effettuate nel biennio 2021-2022.
La misura trova applicazione per le assunzioni riguardanti i lavoratori che rivestono la qualifica di operai, impiegati o quadri e può essere riconosciuta a tutti i datori di lavoro privati che stipulano:
- Nuovi contratti a tempo indeterminato;
- Trasformazioni dei contratti a tempo determinato in contratti a tempo indeterminato;
- Assunzioni a tempo indeterminato a scopo di somministrazione, anche se la prestazione lavorativa è resa verso l’utilizzatore nella forma a tempo determinato.
Restano esclusi dal beneficio i rapporti di apprendistato e i contratti di lavoro domestico.
Aspetti a cui prestare attenzione
I lavoratori, alla data della prima assunzione incentivata, non devono essere già stati occupati a tempo indeterminato con lo stesso o altro datore di lavoro.
Lo sgravio è fruibile in ogni caso entro il limite di aiuto fissato dalla disciplina europea sul “de minimis” (Regolamento UE n. 1407/2013).
È prevista la revoca dell’esonero, con recupero del beneficio già fruito, in caso di licenziamento nei 6 mesi successivi all’assunzione per giustificato motivo oggettivo del lavoratore assunto o di un lavoratore impiegato nella medesima unità produttiva e inquadrato con la medesima qualifica del lavoratore assunto con le agevolazioni.
L’esonero non è immediatamente operativo, poiché per l’efficacia occorre attendere l’autorizzazione della Commissione Europea.
A cura di Paolo Mantovani