Previdenza complementare oggi
La disciplina della previdenza complementare è regolata dal D.Lgs. 252/2005, modificato in modo significativo dalla Legge di Bilancio 2026 (L. 30 dicembre 2025, n. 199, art. 1, commi 201-205). Si tratta di una riforma molto rilevante.
La vigilanza sul sistema della previdenza complementare in Italia è affidata alla COVIP (Commissione di Vigilanza sui Fondi Pensione), mentre il Ministero del Lavoro ha messo a disposizione un portale dedicato con FAQ e indicazioni operative.
La previdenza complementare si finanzia attraverso tre componenti:
-
TFR maturando, destinato al fondo pensione;
-
Contributo del lavoratore;
-
Contributo del datore di lavoro, secondo le misure previste dai CCNL o dagli accordi applicabili.
Le principali forme di previdenza complementare sono i fondi pensione negoziali (riservati a specifiche categorie di lavoratori), i fondi pensione aperti e i Piani individuali pensionistici (PIP). Il fondo Cometa, invece, costituisce una forma residuale prevista per legge.
La riforma mira a favorire una maggiore adesione alla previdenza complementare, con particolare attenzione ai giovani, soprattutto a coloro che rientrano interamente nel sistema pensionistico contributivo, ossia i lavoratori con primo accredito contributivo successivo al 31 dicembre 1995.
Novità L. 199/2025 e decorrenze
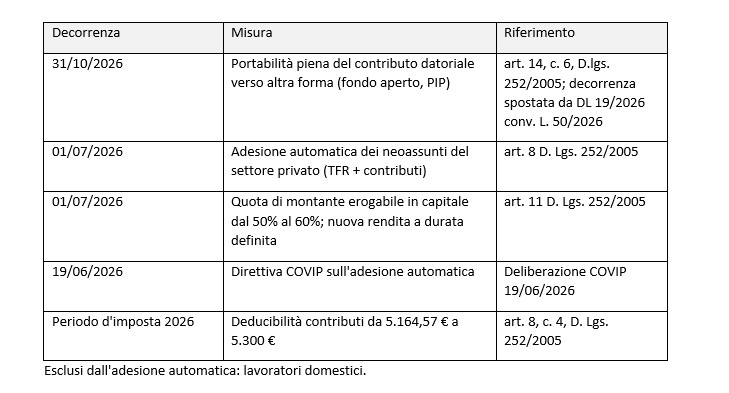
Ad oggi tutte le misure principali sono in vigore: l’ultima, la portabilità del contributo datoriale, decorre dal 31 ottobre 2026.
Adesione automatica (dal 1° luglio 2026)
Il vecchio conferimento tacito del solo TFR è sostituito da un’adesione automatica completa: in assenza di scelta entro 60 giorni dall’assunzione, il lavoratore aderisce con intero TFR maturando più contributi a carico suo e del datore nelle misure dei CCNL.
Chi rientra
- neoassunti del settore privato alla prima assunzione;
- lavoratori già aderenti con TFR in precedenti rapporti;
- secondo le FAQ ministeriali, anche in costanza di rapporto se si perdono i requisiti del fondo originario (es. nomina a dirigente, cambio di CCNL).
Chi è escluso (COVIP)
- domestici;
- tempi determinati di durata inferiore a 60 giorni;
- rapporti cessati prima della scadenza dei 60 giorni (es. dimissioni in prova). Le sospensioni non fermano il computo.
Effetti
- versamenti dal mese successivo ai 60 giorni, con effetto retroattivo alla data di assunzione (TFR e contributi);
- se il CCNL esclude versamenti durante la prova: TFR dall’assunzione, contributi solo dal superamento della prova;
- il conferimento del TFR è irrevocabile (riducibile solo se il CCNL lo consente); la contribuzione resta modificabile.
Fondo destinatario
- Fondo negoziale previsto dai contratti applicati (nazionali, territoriali, aziendali);
- Più fondi negoziali: quello con più iscritti in azienda alla data di assunzione, salvo accordo aziendale;
- Nessun accordo: Cometa, senza contributi datoriali né del lavoratore.
Scelte del lavoratore entro 60 giorni
- Rifiuto integrale dell’adesione, oppure scelte diverse su singoli elementi tramite modello TFR3 provvisorio (in attesa del decreto interministeriale);
- Con RAL inferiore all’assegno sociale, il lavoratore può non versare il proprio contributo (TFR3, punto B); il contributo datoriale resta dovuto;
- Aliquote personali diverse (maggiori o azzerate) si gestiscono con i moduli del fondo, non con il TFR3;
- Adesione esplicita a un fondo diverso (opzione C del TFR3): TFR dalla data di assunzione e contributo datoriale nelle condizioni dei CCNL.
Fiscalità
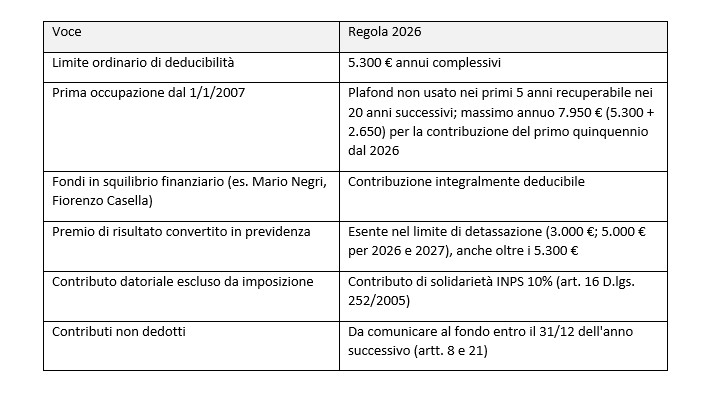
Dal periodo d’imposta 2026 i contributi di lavoratore e datore sono deducibili fino a 5.300 € annui (prima 5.164,57 €), con lo stesso tetto anche per i versamenti a favore di familiari a carico.
Certificazione Unica
Nella Certificazione Unica, i punti relativi alla previdenza complementare consentono di individuare il regime applicabile e gli anni di partecipazione al fondo pensione.
-
Punto 411: indica il codice relativo al regime applicabile. Il codice 1 identifica la regola ordinaria, mentre il codice 3 riguarda i lavoratori di prima occupazione successiva al 1° gennaio 2007.
-
Punto 415: riporta la data di iscrizione al fondo pensione.
-
Primi cinque anni di partecipazione: occorre fare riferimento ai punti 416 e 418.
-
Dal sesto anno di partecipazione: occorre fare riferimento ai punti 416, 417, 419 e 420.
La disciplina agevolata prevista per i lavoratori di prima occupazione successiva al 1° gennaio 2007 si applica anche a chi aderisce al fondo pensione esclusivamente in virtù del contributo previsto dal CCNL, pur senza conferire il TFR. Si tratta del cosiddetto aderente contrattuale.
La tassazione delle prestazioni pensionistiche complementari resta invariata: è prevista una ritenuta a titolo d’imposta del 15%, ridotta di 0,30 punti percentuali per ogni anno di partecipazione successivo al quindicesimo, fino a raggiungere un’aliquota minima del 9%.
Prestazioni e portabilità
Dal 31 ottobre 2026, il contributo datoriale previsto dal CCNL segue il lavoratore anche se trasferisce la posizione a un fondo aperto o a un PIP.
Prestazioni
- Quota erogabile in capitale al pensionamento: dal 50% al 60% del montante;
- Introdotta la rendita a durata definita, accanto alla rendita vitalizia.
Portabilità
- Trasferimento gratuito del montante (TFR, contributi, rendimenti) dopo almeno 2 anni di partecipazione;
- Eliminato il rinvio ai limiti dei contratti collettivi (art. 14, c. 6): il datore non può più legare il contributo al solo fondo negoziale;
- Le Parti sociali si oppongono: con l’Avviso comune del 26 maggio 2026 propongono, in sede di rinnovo dei CCNL, una clausola che rende il contributo dovuto solo al fondo negoziale di riferimento. Punto da monitorare nei prossimi rinnovi.
Checklist per il datore di lavoro
Per ogni assunzione dal 1° luglio 2026 il datore gestisce un ciclo di 60 giorni: informativa, raccolta scelte, comunicazione al fondo, versamenti retroattivi.
- ☐ All’assunzione: consegnare l’informativa su previdenza complementare e adesione automatica (modello del fondo, es. Cometa circ. E/286677/2026, o modello TFR3 ministeriale).
- ☐ Individuare il fondo di destinazione dai contratti applicati; con più fondi, verificare quello con più iscritti alla data di assunzione.
- ☐ Verificare se il CCNL sospende i contributi durante il periodo di prova.
- ☐ Ricevere l’eventuale TFR3: firmarlo per ricevuta, conservarlo e consegnarne copia al lavoratore.
- ☐ Al 60° giorno senza rinuncia: comunicare l’adesione al fondo negoziale.
- ☐ Dal mese successivo: versare TFR e contributi con arretrati dalla data di assunzione.
- ☐ Gestire in payroll le variazioni di aliquota chieste con i moduli del fondo (es. Prevedi, “Integrazione e Variazione Contributiva”).
- ☐ Contributi contrattuali obbligatori anche per non aderenti (“adesione contrattuale”): versarli al fondo negoziale ed evidenziarli nel LUL.
- ☐ Versamenti volontari a singoli dipendenti, anche su fondo aperto: esclusi dal reddito entro 5.300 €, soggetti al 10% di solidarietà, da riportare in CU.
- ☐ CU: compilare i punti 411-420 secondo la regola applicabile (ordinaria o post-2007).
- ☐ Dal 31/10/2026: gestire le richieste di portabilità del contributo datoriale verso fondi aperti/PIP.
A cura di Paolo Mantovani

Phishing e falsi rimborsi Irpef
Nell’ultima settimana, tra il 21 e il 23 ottobre, l’Agenzia delle entrate ha segnalato tre nuove campagne di phishing che sfruttano il suo nome per sottrarre dati personali, credenziali e denaro.
I messaggi arrivano via e-mail o SMS, imitano la grafica e il linguaggio delle comunicazioni ufficiali e contengono un collegamento a siti fraudolenti. L’Agenzia ha disconosciuto tutte queste comunicazioni e si è dichiarata completamente estranea ai relativi contenuti.
Di seguito alcuni esempi.
Il falso rimborso Irpef
La campagna, già segnalata ad agosto e a settembre, è ancora in corso. Il messaggio annuncia un presunto rimborso Irpef e rimanda a un sito il cui indirizzo richiama l’Agenzia o l’Irpef. Per “completare l’accredito” viene chiesto di inserire dati personali e coordinate bancarie.
Le false notifiche amministrative
Le e-mail segnalano una nuova notifica elettronica relativa a un presunto avviso amministrativo. Per sembrare autentiche riportano protocolli, codici atto e riferimenti normativi inesistenti e richiami grafici all’Agenzia delle entrate-Riscossione. Il link porta in realtà a un sito esterno che raccoglie le credenziali di accesso.
La falsa richiesta di pagamento
Il messaggio segnala una presunta discrepanza nella dichiarazione dei redditi e chiede di versare precisi importi (per esempio 732,00 euro entro il 7 novembre 2026) tramite un falso portale dell’Agenzia. Sia il link sia l’indirizzo del mittente sono estranei ai domini istituzionali.
Come comportarsi
È fondamentale non cliccare sui collegamenti contenuti in messaggi inattesi o sospetti; non inserire dati personali, credenziali o coordinate bancarie in pagine raggiunte da questi link; cestinare il messaggio e verificare la propria posizione accedendo direttamente all’area riservata del sito www.agenziaentrate.gov.it con SPID, CIE o CNS.
In caso di dubbio è possibile consultare la pagina “Focus sul phishing” del portale dell’Agenzia o rivolgersi all’Ufficio territorialmente competente. I nostri clienti possono anche inoltrarci il messaggio ricevuto prima di compiere qualsiasi operazione: una verifica richiede pochi minuti e può evitare conseguenze ben più gravi.
A cura di Elisa Ghelfi
Bonus psicologo 2026: fino a 1.500 € per le sedute di psicoterapia
Il contributo INPS per le sessioni di psicoterapia è stato rifinanziato anche per il 2026. Il bonus è un voucher che l’INPS paga direttamente al professionista scelto, in base all’ISEE del nucleo familiare.
Gli importi del bonus psicologo sono i seguenti:
- ISEE fino a 15.000 €
fino a 1.500 €; - ISEE da 15.000 a 30.000 €
fino a 1.000 €; - ISEE da 30.000 a 50.000 €
fino a 500 €.
Requisiti principali
- residenza in Italia, senza limiti di età;
- ISEE in corso di validità non superiore a 50.000 €;
- sedute con uno psicoterapeuta iscritto all’elenco dei professionisti aderenti;
- contributo massimo di 50 € a seduta: l’eventuale differenza resta a carico del paziente;
- graduatoria per ISEE crescente: le risorse sono limitate, quindi non tutte le domande vengono finanziate.
Presentazione della domanda
La domanda si presenta online con SPID, CIE o CNS. Una volta accolta, il voucher è utilizzabile per 270 giorni.
Le domande 2026 non sono ancora aperte: l’INPS non ha ancora comunicato la data.
Vi consigliamo di verificare fin d’ora che l’ISEE sia aggiornato: vi avviseremo appena l’INPS aprirà la sezione per le domande.
Lo Studio rimane a disposizione per verificare il possesso dei requisiti e per preparare l’ISEE.
A cura di Valentina Manzini
Bonus mamme 2026: fino a 720 € per le lavoratrici con più figli
Con la circolare n. 106 del 16 ottobre 2026, l’INPS ha pubblicato le istruzioni sul nuovo bonus per le madri lavoratrici, dipendenti o autonome, con due o più figli.
Si tratta di un contributo economico di 60 euro mensili, fino a un massimo complessivo di 720 euro.
Requisiti principali
- due figli, con il più piccolo di età inferiore a 10 anni, oppure tre o più figli, con il più piccolo minorenne;
- reddito da lavoro non superiore a 40.000 € nel 2026;
- lavoro dipendente (pubblico o privato) o autonomo; escluso il lavoro domestico;
- per chi ha tre o più figli, il bonus non spetta nei mesi con contratto a tempo indeterminato.
Pagamento del contributo
Il pagamento delle mensilità spettanti per il 2026 è previsto in un’unica soluzione nel mese di dicembre.
Presentazione della domanda
La domanda si presenta online con SPID.
Al momento le domande non sono ancora aperte: l’INPS comunicherà la data con un messaggio successivo. Il bonus non è tassato e non incide sull’ISEE.
Lo Studio è a disposizione per verificare il possesso dei requisiti necessari per presentare la domanda e fornire la necessaria assistenza.
A cura di Valentina Manzini
Bonus affitto 2026 per genitori separati e divorziati
E’ aperta la piattaforma del Ministero delle Infrastrutture e dei Trasporti per il contributo dedicato ai genitori separati o divorziati che non hanno ottenuto l’assegnazione dell’abitazione familiare di proprietà e devono sostenere le spese per una nuova casa in affitto.
Il bonus affitto genitori separati copre il 50% del canone di locazione della nuova abitazione, fino a un massimo di 500 euro al mese. La durata massima del contributo è di 12 mensilità, per un totale massimo di 6.000 euro annui.
Requisiti principali
- almeno un figlio a carico under 21 alla data del 7 ottobre 2026;
- reddito individuale non superiore a 35.000 € (non conta l’ISEE);
- contratto di locazione regolarmente registrato;
- essere in regola con gli obblighi di cura e mantenimento dei figli;
- provvedimento giudiziale di separazione o divorzio.
Presentazione della domanda
La domanda deve essere presentata entro le ore 12 del 28 ottobre 2026.
La domanda si presenta solo online, con SPID, CIE o CNS. Una volta inviata non può più essere modificata, e i contributi sono assegnati con graduatorie regionali.
Per vedere la comunicazione del MIT, clicca qui –> Casa, Genitori separati: da oggi online la Piattaforma per il contributo affitto | Ministero delle infrastrutture e dei trasporti
Lo Studio è a disposizione per verificare il possesso dei requisiti necessari per presentare la domanda e fornire la necessaria assistenza.
A cura di Valentina Manzini
Credito imposta librerie 2026: domanda entro il 30 ottobre
È possibile richiedere il credito d’imposta per le librerie relativo alle spese sostenute nel corso del 2025.
Il bonus è destinato alle imprese che svolgono attività di vendita al dettaglio di libri in esercizi specializzati (codici ATECO 47.61 e 47.79.1), a condizione che i ricavi derivanti dalla vendita di libri rappresentino almeno il 70% dei ricavi complessivi dell’attività.
Importo del credito d'imposta
Il credito d’imposta può arrivare fino a:
- 20.000 euro per le librerie indipendenti;
- 10.000 euro per le altre librerie.
Quali sono le spese agevolabili
Tra i principali costi agevolabili sostenuti nel 2025 rientrano:
- IMU;
- TARI;
- imposta sulla pubblicità;
- tassa occupazione suolo pubblico;
- canoni di locazione;
- interessi su mutui;
- contributi previdenziali del personale dipendente
Ai fini del calcolo del credito d’imposta occorre considerare anche il fatturato derivante dalla vendita di libri dell’anno precedente. In particolare, la percentuale di agevolazione è pari al 100% per ricavi fino a 300.000 euro, al 75% per ricavi compresi tra 300.000 e 600.000 euro, al 50% per ricavi compresi tra 600.000 e 900.000 euro e al 25% per ricavi superiori a 900.000 euro.
Presentazione della domanda
La domanda deve essere inviata esclusivamente in via telematica attraverso il portale dedicato del Ministero della Cultura, previa registrazione annuale del legale rappresentante entro le ore 12:00 del 30 ottobre 2026.
Il credito eventualmente riconosciuto:
- è utilizzabile esclusivamente in compensazione tramite modello F24;
- non concorre alla formazione del reddito imponibile né della base imponibile IRAP.
Si ricorda che il credito d’imposta è riconosciuto nei limiti delle risorse disponibili e che le domande presentate vengono valutate secondo specifici criteri di priorità previsti dalla normativa pertanto è importante verificare tempestivamente la documentazione relativa alle spese sostenute nel 2025 al fine di predisporre correttamente l’istanza entro la scadenza prevista.
A cura di Emanuela Sorrentino
Ottobre: tempo di riflessioni sul bilancio 2026 e di decisioni in merito al Concordato Preventivo Biennale
Ottobre rappresenta tradizionalmente il mese in cui tutte le piccole e medie attività’ autonome dovrebbero fare una riflessione su quanto hanno realizzato finora, in previsione della chiusura al 31 dicembre.
Con la chiusura del terzo trimestre, il bilancio infrannuale è’ già in grado di fornire una significativa proiezione di quello che sarà il risultato annuale.
In particolare, le ditte in contabilità’ semplificata che sono dotate del registratore telematico per l’emissione degli scontrini dovrebbero sfruttare i residui mesi per tenere monitorati i costi e i ricavi, dato che il loro regime contabile prevede che il reddito da dichiarare tenga conto esclusivamente di quanto hanno trasmesso giornalmente all’Agenzia delle Entrate e delle fatture di acquisto che hanno ricevuto sulla piattaforma elettronica entro il 31/12. In queste situazioni gia’ ai primi di gennaio non ci sara’ margine di rettifica per l’anno precedente.
Di conseguenza, facendo una valutazione previsionale oggi che manca ancora un quarto dell’anno alla chiusura, ci può essere il tempo per “recuperare” una situazione reddituale insoddisfacente, così’ come nel caso opposto sussiste la possibilità di organizzarsi per contenere l’utile fiscale da dichiarare.
Discorso parallelo vale per i professionisti, che determinano il reddito in funzione di quanto hanno incassato e pagato nell’anno.
Il Concordato preventivo biennale
La valutazione del bilancio al 30/9 e la conseguente previsione del risultato che si può’ presumere per l’intera annualità’ diventa ancor più’ importante quest’anno in cui entro ottobre si è’ chiamati a scegliere se accedere o meno al Concordato Preventivo Biennale per il periodo 2026/2027.
L’argomento è già stato trattato più in dettaglio nella nostra precedente newsletter del giorno 28/9, cui si rinvia per maggiori riferimenti (per rileggere l’intero articolo si può cliccare qui CPB 2026-2027 novità estive: il Decreto Omnibus premia chi rinnova ), mentre qui sintetizziamo solo in cosa consiste.
Che cos'è
Il Concordato Preventivo Biennale (CPB) per il biennio 2026-2027 è uno strumento fiscale che consente ai contribuenti in regime contabile semplificato e ordinario di stabilire preventivamente il reddito che si impegnano a dichiarare per questi due anni.
I contribuenti in regime forfettario non possono accedere a questa opportunità.
I vantaggi fiscali
Oltre a poter conoscere in anticipo il proprio reddito imponibile, il Concordato Preventivo Biennale consente di accedere ad una serie di vantaggi fiscali aggiuntivi.
In particolare, una riduzione dei controlli sulle dichiarazioni dei redditi e una semplificazione nell’utilizzo dei crediti fiscali, che entro certi limiti non dovranno più essere accompagnati dal visto di conformità.
Per chi aveva già aderito al Concordato Preventivo Biennale per il precedente biennio 2024/2025 e lo rinnova anche per il biennio 2026/2027, sono stati previsti vantaggi aggiuntivi tra cui la possibilità di rafforzare le “protezioni” da verifiche fiscali per gli anni precedenti.
Valutare la convenienza
La valutazione alla convenienza ad aderire a questa nuova versione del Concordato Preventivo Biennale dovrà essere fatta attentamente. Occorre considerare non solo le previsioni di bilancio del 2026 (ormai attendibili essendo a buon punto dell’anno), ma anche ipotizzare un bilancio previsionale del periodo di imposta 2027 (ovviamente molto più aleatorio).
Come funziona l'adesione al Concordato Preventivo Biennale
Alle imprese e ai professionisti (eccetto i forfettari, come già detto) viene proposto di aderire o meno ad una proposta di reddito presunto “congruo” dall’Agenzia delle Entrate sulla base di quanto lo stesso contribuente aveva dichiarato negli anni precedenti.
Con l’adesione al Concordato Preventivo Biennale, la ditta si impegna a dichiarare questo imponibile precalcolato dall’Agenzia, indipendentemente dal reddito che verrà poi effettivamente realizzato a consuntivo.
Lo Studio effettuerà d’ufficio una prevalutazione della convenienza per ogni ditta cliente, ma resta a disposizione per eventuali chiarimenti o aspetti che si volessero approfondire.
A cura di Franco Meletti
Il lavoro autonomo occasionale
Il lavoro autonomo occasionale si configura quando una persona si obbliga a compiere verso un corrispettivo un’opera o un servizio, con lavoro prevalentemente proprio e senza vincolo di subordinazione nei confronti del committente.
L’attività deve essere svolta in modo occasionale, vale a dire senza carattere di abitualità, professionalità, sistematicità, regolarità, ripetibilità e continuità nel tempo.
L’elemento dell’occasionalità deve essere valutato concretamente in relazione alle modalità con cui l’attività viene svolta. Non è quindi sufficiente che il compenso sia contenuto o che l’attività venga svolta per un solo committente.
Per l’attività di lavoro autonomo occasionale non è necessario aprire la partita IVA. È obbligatorio aprire la partita IVA se l’attività è svolta in modo abituale e professionale, ossia svolta in modo continuativo e organizzato.
Dal 01/01/27 entra in vigore il nuovo testo unico IVA che va a sostituire il DPR 633/72 e dovrà essere indicato il riferimento art.4 comma 2 D.lgs 10/2026.
Comunicazione preventiva obbligatoria
Per il committente che opera in qualità di imprenditore e che stipula un contratto di lavoro autonomo occasionale, è obbligatorio effettuare una comunicazione all’Ispettorato territoriale del lavoro competente per territorio prima dell’inizio della prestazione.
La comunicazione preventiva si effettua tramite il portale servizi.lavoro.gov.it sezione “lavoro autonomo occasionale”. In ogni comunicazione deve essere indicata la durata della prestazione, che può essere di 7, 15 o 30 giorni. Se la prestazione non si conclude nel periodo indicato è necessaria una nuova comunicazione.
Sono esclusi da questo obbligo gli enti del terzo settore che svolgono esclusivamente attività non commerciale, le aziende di vendita diretta a domicilio, le prestazioni di natura prettamente intellettuale, le pubbliche amministrazioni e i datori di lavoro domestico.
Ritenuta d'acconto
Se il committente è un soggetto che opera come sostituto d’imposta, sul compenso corrisposto viene applicata una ritenuta d’acconto del 20%. Il lavoratore dovrà poi dichiarare la ritenuta nel quadro RL o D scomputando la ritenuta.
Rimborsi spese
Nei rapporti di lavoro autonomo occasionale i rimborsi spese sostenute dal prestatore (ad es. viaggio, vitto, alloggio) e riaddebitate al committente si sommano, di regola, al compenso e concorrono a formare la base imponibile ai fini della ritenuta d’acconto del 20% e dell’IRPEF.
Tali spese, se inerenti e adeguatamente documentate, sono deducibili dal prestatore nella determinazione del reddito diverso, entro il limite dei compensi percepiti.
Qualora invece l’incarico preveda esclusivamente il rimborso delle spese strettamente necessarie, senza alcun compenso personale, le somme rimborsate non costituiscono reddito, non sono soggette a ritenuta e non devono essere dichiarate.
Le spese sostenute direttamente dal committente (ad esempio biglietti di viaggio o pernottamenti intestati a quest’ultimo) non rappresentano compensi in natura per il prestatore e non concorrono alla formazione del suo reddito.
È pertanto opportuno che nella ricevuta vengano distintamente indicati compenso e rimborsi, specificando la natura delle spese e la loro documentazione a supporto.
Contributi previdenziali
Fino a € 5.000 di compensi complessivi annui derivanti da attività di lavoro autonomo occasionale non è dovuta la contribuzione alla Gestione Separata INPS. Concorrono al raggiungimento della soglia tutti i compensi percepiti nell’anno per attività di lavoro autonomo occasionale, anche se corrisposti da committenti diversi.
Al superamento della soglia di € 5.000 annui, scatta invece l’obbligo contributivo alla Gestione Separata INPS.
La soglia di € 5.000, calcolata sulla somma dei compensi percepiti da tutti i committenti occasionali, deve essere considerata solo ai fini contributivi: i contributi sono dovuti sulla parte di compenso che eccede tale limite.
L’onere contributivo è ripartito come segue:
- 1/3 a carico del collaboratore;
- 2/3 a carico del committente.
La quota a carico del collaboratore viene normalmente trattenuta dal committente in sede di pagamento del compenso.
Il nostro Studio rimane a disposizione per verificare la corretta qualificazione del rapporto e i relativi adempimenti fiscali e previdenziali.
A cura di Chiara Vicenzi
CPB 2026-2027 novità estive: il Decreto Omnibus premia chi rinnova
Ci eravamo lasciati all’inizio dell’estate con un quadro del Concordato Preventivo Biennale 2026-2027 ormai abbastanza definito, ma con una questione ancora aperta: l’assenza di incentivi specifici per chi intendesse rinnovare l’adesione dopo il biennio 2024-2025. Con il D.Lgs. n. 148 dell’agosto 2026 (cosiddetto Decreto Omnibus) il legislatore ha dato una risposta, introducendo agli artt. 28 e 29 una serie di vantaggi a chi decide di proseguire. Le nuove disposizioni puntano a rendere più attrattivo il rinnovo, prevedendo benefici esclusivi che non trovano applicazione per i soggetti che vi aderiscono per la prima volta.
Il termine per esercitare l’opzione resta fissato al 2 novembre 2026.
Visto di conformità e limite ai controlli
Tra le misure più significative figura l’innalzamento delle soglie per l’esonero dal visto di conformità. I contribuenti che rinnoveranno il CPB potranno compensare o chiedere a rimborso crediti IVA fino a 100.000 euro senza visto, mentre il limite per i crediti relativi a imposte dirette e IRAP sale a 70.000 euro.
Si riducono inoltre i termini di accertamento: gli avvisi dovranno essere notificati entro il 31 dicembre del terzo anno successivo alla presentazione della dichiarazione, con un anticipo di due anni rispetto alle regole ordinarie.
Un ulteriore vantaggio riguarda le rateazioni. Per saldo e primo acconto risultanti dai modelli Redditi e IRAP non saranno dovuti interessi. Il legislatore ha chiarito che l’esonero dalle maggiorazioni degli acconti spetta soltanto a chi rinnova il concordato in continuità con il biennio precedente. Chi interrompe l’adesione e successivamente rientra nel CPB dovrà invece versare le maggiorazioni previste per le nuove adesioni.
Torna la sanatoria
Tra le novità più attese vi è la terza edizione del ravvedimento speciale, riservata ai contribuenti che aderiscono al rinnovo per il biennio 2026-2027. La sanatoria interesserà le annualità dal 2020 al 2023 e consentirà di limitare l’attività accertativa mediante il pagamento di un’imposta sostitutiva.
L’intervento assume particolare rilevanza per il 2023, annualità non coperta dalle precedenti sanatorie collegate al CPB 2024-2025. La regolarizzazione riduce infatti il rischio di decadenza dal concordato 2024-2025.
Il versamento dell’imposta sostitutiva dovrà essere effettuato tra il 1° gennaio e il 15 marzo 2027, in unica soluzione oppure fino a dieci rate mensili.
Ulteriori novità
Tra le altre novità, il decreto consente di correggere il reddito concordato mediante dichiarazione integrativa quando la proposta è stata formulata sulla base di dati errati, evitando così la perdita automatica dei benefici del CPB.
Al contempo, vengono alleggerite le cause di esclusione dal concordato, con maggiore apertura all’ingresso di nuovi soci e procedure più semplici per professionisti, associazioni professionali e STP.
Il Decreto Omnibus colma la lacuna che avevamo segnalato, pur con vantaggi che difficilmente saranno decisivi per chi non aveva già intenzione di proseguire. Per chi invece stava valutando concretamente il rinnovo, possono rappresentare un elemento in più a favore. La scelta resta comunque da ponderare caso per caso, alla luce dell’affidabilità ISA, delle prospettive dell’attività e della capacità di sostenere il reddito concordato, valutando ora anche l’eventuale convenienza della sanatoria sulle annualità pregresse.
A cura di Elisa Ghelfi
Bonus colonnine domestiche 2026
Il Bonus colonnine domestiche è un contributo a fondo perduto del Ministero delle Imprese e del Made in Italy (MIMIT), gestito da Invitalia, per chi installa un punto di ricarica per veicoli elettrici a casa o in condominio.
Il rimborso viene accreditato in un’unica soluzione sull’IBAN del beneficiario: non è una detrazione fiscale da recuperare negli anni.
Importi
Il contributo copre l’80% della spesa sostenuta, fino a un tetto massimo di:
- 1500 € — persone fisiche
- 8000 € — condomìni (parti comuni)
Si tratta della cifra massima rimborsabile, calcolata sull’80% della spesa di acquisto e posa in opera.
Tempistiche
- 26 giugno 2026 — inizio finestra di installazione ammissibile
- 22 settembre 2026, ore 12:00 — apertura dello sportello per la domanda
- 31 dicembre 2026 — termine ultimo per completare l’installazione (annualità 2026)
- 31 gennaio 2027, ore 12:00 — chiusura dello sportello, salvo esaurimento anticipato dei fondi
Le domande sono valutate in ordine cronologico di arrivo: conviene non aspettare le ultime settimane.
Come si presenta la domanda
- Accedi all’area riservata Invitalia con SPID, CIE o CNS.
- Seleziona “Bonus colonnine domestiche” dal menu e compila il modulo guidato.
- Allega i documenti richiesti e indica un indirizzo PEC attivo.
- Al termine della compilazione corretta ricevi una ricevuta di registrazione.
La concessione avviene entro 90 giorni dalla chiusura dello sportello.
Documenti necessari
Persone fisiche (a pena di inammissibilità):
- Documento d’identità e codice fiscale
- Fatture elettroniche in formato XML
- Estratti conto con i pagamenti tracciabili (bonifico, SEPA Credit Transfer o carta di credito/debito intestata al beneficiario)
- Relazione finale sull’investimento
- Certificazione di conformità dell’installatore
- IBAN per l’accredito
- Indirizzo PEC attivo
Condomìni, in aggiunta:
- Codice fiscale del condominio
- Documento d’identità dell’amministratore (o condòmino delegato, fino a 8 partecipanti)
- Delibera assembleare di autorizzazione dei lavori
Per approfondimenti: Domande frequenti (FAQ) — MIMIT
Punti importanti da sapere
- Una sola domanda per beneficiario: se dichiarata improcedibile, è ammessa una seconda domanda entro il 31 gennaio 2027.
- Ordine cronologico: non è una graduatoria di merito, conta l’ordine di arrivo.
- Spesa già sostenuta: l’installazione deve essere completata e pagata prima della domanda.
- Dispositivo conforme: delibera ARERA 541/2020/R/eel ed elenco ufficiale GSE.
- Non cumulabile con altre agevolazioni nazionali, regionali, UE o fiscali sulle stesse spese.
Lo Studio è a disposizione per la necessaria assistenza.
A cura di Valentina Manzini