ISCRO 2026: domanda, requisiti, formazione obbligatoria
L’INPS ha confermato anche per il 2026 l’ISCRO ossia l’Indennità Straordinaria di Continuità Reddituale e Operativa, consistente nel sostegno economico rivolto ai lavoratori autonomi iscritti alla Gestione Separata che attraversano un periodo di riduzione del reddito.
A chi è rivolta l’ISCRO
L’ISCRO è destinata ai professionisti iscritti alla Gestione Separata INPS, compresi i partecipanti a studi associati e società semplici, che rispettano determinati requisiti, tra cui:
- partita IVA attiva da almeno 3 anni;
- regolarità contributiva;
- assenza di pensione diretta o iscrizione ad altre forme previdenziali obbligatorie;
- reddito dell’anno precedente inferiore al 70% della media dei redditi dei due anni precedenti;
- reddito non superiore a 12.000 euro (soglia rivalutabile annualmente).
Importo e durata dell’indennità
L’indennità è pari al 25% della media dei redditi professionali dei due anni precedenti quello antecedente la domanda ed è erogata per sei mesi consecutivi. L’importo mensile varia attualmente tra 250 e 800 euro.
Formazione obbligatoria e piattaforma SIISL
Tra le principali novità, è in fase di pubblicazione il decreto che disciplina i percorsi di aggiornamento professionale obbligatori per i beneficiari dell’ISCRO. I professionisti ammessi saranno inseriti nella piattaforma SIISL e dovranno partecipare a corsi erogati da enti accreditati. Il mancato avvio di un percorso formativo entro i termini previsti potrà comportare segnalazioni ai Centri per l’Impiego.
Attenzione alle incompatibilità, in quanto L’ISCRO non è compatibile con alcune prestazioni, tra cui NASpI, DIS-COLL, ALAS e Assegno di Inclusione. Rimane invece compatibile con l’assegno ordinario di invalidità.
Come presentare la domanda
Per quanto riguarda la presentazione della domanda, la richiesta deve essere trasmessa esclusivamente in modalità telematica sul portale INPS tramite SPID, CIE o CNS entro il 31 ottobre 2026.
Chi ha già beneficiato dell’ISCRO nel 2025 non potrà purtroppo accedere nuovamente alla misura nel 2026, in quanto è previsto un periodo di esclusione nei due anni successivi all’inizio della fruizione.
A cura di Emanuela Sorrentino

Pensioni 2026: requisiti, novità e previdenza complementare
Il 2026 porta con sé diverse novità in materia previdenziale, che interessano sia i lavoratori prossimi alla pensione sia chi è ancora in attività e deve programmare il proprio futuro previdenziale.
Di seguito le principali disposizioni da conoscere.
Pensione anticipata
Nel 2026 è possibile accedere alla pensione anticipata con 42 anni e 10 mesi di contributi per gli uomini e 41 anni e 10 mesi per le donne.
Tra il momento in cui si matura il diritto alla pensione e il primo pagamento c’è sempre un periodo di attesa, chiamato “finestra mobile”. Per chi lavora nel settore privato, la pensione decorre 3 mesi dopo aver raggiunto i requisiti necessari.
In alternativa, è possibile andare in pensione a 64 anni con almeno 20 anni di contributi, a condizione che l’importo mensile lordo raggiunga determinate soglie minime:
- sia superiore o uguale a 3 volte l’assegno sociale per uomini e donne senza figli
- sia superiore o uguale a 2,8 volte l’assegno sociale per donne con un figlio
- sia superiore o uguale a 2,6 volte l’assegno sociale per donne con almeno due figli
Anche in questo caso si applica la finestra mobile di 3 mesi. Si precisa inoltre che l’importo mensile lordo non può superare 5 volte il trattamento minimo per le mensilità di anticipo rispetto all’età di vecchiaia.
Pensione di vecchiaia
Per la pensione di vecchiaia sono previste due strade:
- 67 anni di età + 20 anni di contributi, con importo almeno pari all’assegno sociale,
- 71 anni di età + 5 anni di contributi, senza vincoli di importo.
In entrambi i casi non è prevista alcuna finestra d’uscita.
Le donne con contributi accreditati interamente dopo il 1996, o che hanno optato per il ricalcolo contributivo, beneficiano di una riduzione dell’età pensionabile: 4 mesi in caso di un figlio, 8 mesi in caso di due figli, 12 mesi in caso di tre figli, 16 mesi in caso di quattro o più figli.
Come cambiano i requisiti nel 2027 e nel 2028
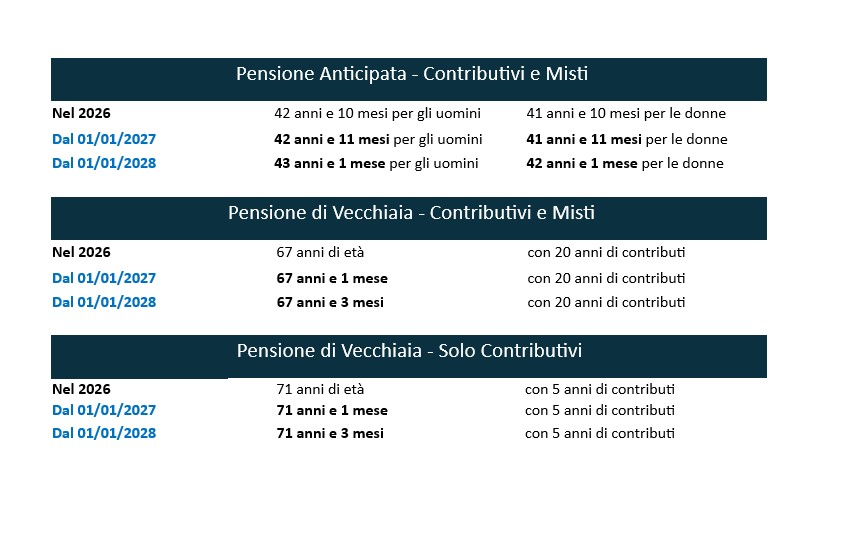
Opzione donna e Quota 103: niente proroga
La Legge di Bilancio 2026 non ha prorogato né Opzione donna né Quota 103. Chi non ha maturato i requisiti entro il 31 dicembre 2025 non potrà più accedervi.
Bonus per chi resta al lavoro (Bonus Giorgetti)
I lavoratori, sia pubblici che privati, che decidono di rimanere in attività anche dopo il conseguimento dei requisiti per il pensionamento anticipato possono richiedere al datore di lavoro che la quota contributiva a suo carico (9,19%) venga inserita in busta paga, mentre la quota a carico del datore di lavoro continuerà a essere versata all’INPS.
La parte di contributi incassata in busta paga non contribuirà a incrementare la propria pensione futura e non sarà tassata.
Proroga APE Sociale
È stata prorogata l’APE Sociale fino al 31/12/2026 con il requisito anagrafico dei 63 anni e 5 mesi.
Ricordiamo che l’APE Sociale è un sussidio erogato dallo stato a soggetti:
- in stato di disoccupazione con almeno 30 anni di contributi;
- impiegati in attività pericolose o rischiose con almeno 36 anni di contributi;
- con un’invalidità pari o superiore al 74% con almeno 30 anni di contributi;
- che assistono al momento della richiesta e da almeno 6 mesi il coniuge o un parente di 1° grado convivente con handicap in situazione di gravità con almeno 30 anni di contributi.
Di seguito le caratteristiche generali:
- L’assegno è pari all’importo della rata mensile della pensione calcolata al momento dell’accesso all’indennità stessa (maturato pensionistico alla data della domanda).
- Il tetto massimo dell’importo erogato è pari a 500 € lordi mensili. Non comporta alcuna riduzione della pensione.
- Non è compatibile con altri trattamenti di sostegno al reddito (es. Naspi). Non può essere erogato a chi è già titolare di una pensione diretta.
NASPI Anticipata
Dal 2026 l’anticipo della NASPI per avviare un’attività autonoma o d’impresa non verrà più erogato in un’unica soluzione:
- 70% subito;
- 30% solo a fine periodo, se non si torna al lavoro dipendente e non si va in pensione.
Previdenza complementare: le novità dal 1° luglio 2026
Adesione automatica per i nuovi assunti
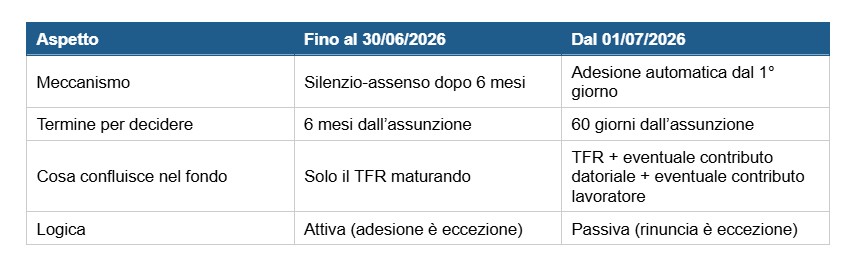
Dal 01 luglio 2026 i lavoratori del settore privato alla prima assunzione sono iscritti d’ufficio alla previdenza complementare mediante il silenzio-assenso, con conferimento dell’intero TFR maturando e dei contributi previsti a carico del datore di lavoro e del lavoratore. Entro 60 giorni dall’assunzione il lavoratore può rinunciare all’adesione, optare per altra forma di previdenza complementare o mantenere il TFR in azienda.
Anche per i lavoratori non al primo impiego, il datore di lavoro deve fornire un’informativa sulla previdenza complementare e deve verificare le scelte pregresse del lavoratore.
Nel caso in cui il lavoratore non al primo impiego abbia in essere un’adesione a una forma pensionistica complementare, il datore di lavoro fornisce informativa al lavoratore circa la possibilità per lo stesso di indicare, entro sessanta giorni dalla data di assunzione, a quale forma pensionistica complementare conferire il TFR maturando da tale data, precisando che in difetto si applica il meccanismo di adesione automatica.
Trasferibilità del contributo datoriale
Dal 01 luglio 2026 il lavoratore che aderisce ad un fondo pensione negoziale può trasferire l’intera posizione pensionistica (dopo due anni dalla data di partecipazione), incluso il contributo datoriale, verso un fondo aperto o un PIP, senza limitazioni contrattuali, continuando quindi a beneficiare del contributo datoriale. La continuità del contributo datoriale presuppone il mantenimento dei requisiti contrattuali (rapporto di lavoro attivo, CCNL applicato).
Nessun diritto in caso di prima adesione al fondo aperto o al PIP (salvo accordo collettivo al fondo aperto).
Fondo Tesoreria INPS
Fino al 2025 al Fondo Tesoreria confluiva il TFR lasciato in azienda (per le aziende con una media di più di 50 addetti nel 2006). In caso di aziende costituite dopo il 1.1.07, contava la media annuale degli occupati nell’anno di costituzione.
La Legge di bilancio 2026 estende progressivamente l’obbligo di versamento anche ai datori di lavoro che raggiungono la soglia dimensionale dopo l’avvio dell’attività:
- dal 1° gennaio 2026, per il biennio 2026–2027, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 60 addetti;
- dal 1° gennaio 2028 al 31 dicembre 2031,l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 50 addetti;
- dal 1° gennaio 2032, l’obbligo riguarda i datori di lavoro con una media annua non inferiore a 40 addetti.
N.B.: La media è calcolata come media annua dei lavoratori in forza nell’anno precedente.
Per il lavoratore, dal punto di vista economico e previdenziale, non cambia nulla: il TFR è trattato come se restasse in azienda. Attenzione però che il TFR pregresso già confluito nel Fondo Tesoreria perde la “trasferibilità previdenziale”.
Aumento del limite di deducibilità
A decorrere dal 2026, il limite massimo di deducibilità fiscale dei contributi versati alla previdenza complementare verrà innalzato dagli attuali 5.164,57 € al nuovo tetto di 5.300 €.
Per i lavoratori assunti dopo il 1° gennaio 2007, qualora nei primi cinque anni di partecipazione a un fondo pensione non si abbia sfruttato tutto il plafond di deducibilità, potranno recuperare il plafond residuo nei 20 anni successivi, aumentando il limite di deducibilità annuo fino a 7.950 €. La quota aggiuntiva che potrà essere portata in deduzione oltre la soglia ordinaria sale, infatti, a 2.650 € annui.
Nuove opzioni al pensionamento
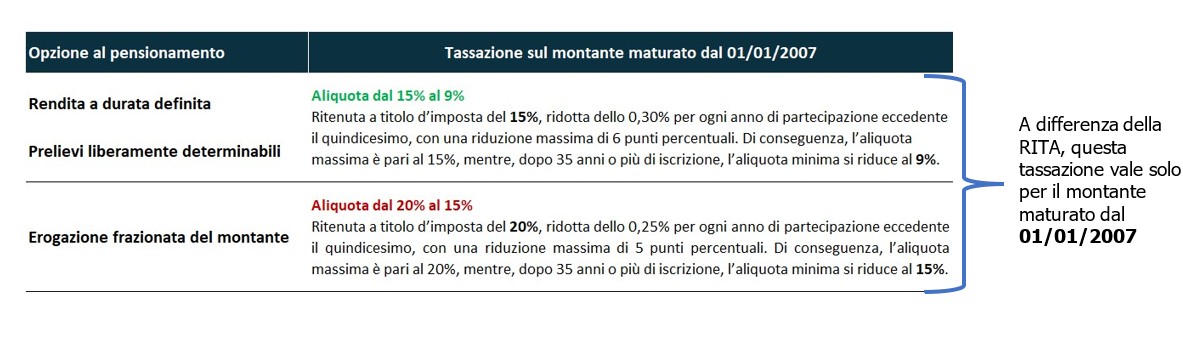
Tali prestazioni sono erogate direttamente dalla forma pensionistica complementare e il relativo montante è mantenuto in gestione. In caso di morte del beneficiario di una di queste prestazioni, il montante residuo è riscattato dai soggetti dallo stesso indicati al momento dell’esercizio dell’opzione.
Tali prestazioni sono assimilate alle prestazioni pensionistiche e risultano pertanto pignorabili nei limiti di un quinto, analogamente alle classiche prestazioni in capitale o in rendita.
A cura di Paolo Mantovani
Contributi per libri di testo e borse di studio agli studenti iscritti alle scuole medie e superiori
Per sostenere le famiglie in condizioni economiche difficili nell’assolvimento dell’obbligo di istruzione e ridurre il rischio di abbandono scolastico, la regione Emilia-Romagna ha previsto dei contributi per i libri di testo e le borse di studio destinati a studentesse e studenti iscritti alle scuole secondarie di primo e secondo grado (medie e superiori).
Le tre tipologie di beneficio
Tre le tipologie di beneficio previste:
- Borse di studio regionali destinate a studenti del primo e secondo anno delle scuole secondarie di secondo grado e del secondo e terzo anno dei percorsi di istruzione e formazione professionale presso un organismo di formazione professionale accreditato del sistema regionale, compresi il primo anno propedeutico e le tre annualità dei progetti personalizzati.
- Borse di studio statali destinate a studenti iscritti all’ultimo triennio delle scuole secondarie di secondo grado.
- Contributi per i libri di testo destinati a studenti iscritti alle scuole secondarie di primo e secondo grado.
Destinatari dei benefici
L’ammontare dei benefici sarà determinato in funzione del numero degli aventi diritto e delle risorse disponibili e spetterà agli studenti residenti in Emilia-Romagna anche se frequentano scuole localizzate in regioni confinanti/limitrofe, a condizione che rientrino quotidianamente nella propria residenza.
Requisiti ISEE
Per richiedere l’agevolazione il cittadino deve essere in possesso dell’Attestazione ISEE 2025 Ordinaria (Minorenni se ricorre il caso), rientrante in una delle seguenti due fasce:
- Fascia 1 – ISEE da € 0 a € 10.632,94;
- Fascia 2 – ISEE da € 10.632,95 a € 15.748,78.
Nel caso di genitori non coniugati e non conviventi, è necessario richiedere il modello ISEE 2026 Minorenni.
È ammessa anche la presentazione dell’ISEE Corrente calcolato in seguito a significative variazioni reddituale/o patrimoniali del nucleo familiare.
Come presentare la domanda
L’istanza dovrà essere presentata da uno dei genitori o da chi rappresenta il minore, oppure dallo studente stesso, se maggiorenne.
Le domande devono essere presentate esclusivamente con la procedura on line dal 4 settembre 2026 al 23 ottobre 2026 ore 18.00.
Lo Studio è a disposizione per assistere nella richiesta dell’Attestazione ISEE richiesta da ogni singolo caso.
A cura di Franco Meletti
Socio di una Srl e regime forfettario: quando le due cose non vanno d'accordo
Tra i professionisti e i piccoli imprenditori che operano con partita IVA in regime forfettario circola spesso un timore diffuso: «Se divento socio di una Srl, perdo automaticamente il regime agevolato».
La regola, in realtà, è più selettiva e merita di essere conosciuta, perché riguarda situazioni molto comuni.
La regola di legge
L’art. 1, comma 57, lett. d), della legge 23 dicembre 2014, n. 190 esclude dal regime forfettario i soggetti che, contemporaneamente all’esercizio dell’attività con partita IVA,:
- controllano direttamente o indirettamente una società a responsabilità limitata (o un’associazione in partecipazione);
- la cui attività è direttamente o indirettamente riconducibile a quella svolta a titolo individuale.
Non basta quindi essere «soci di Srl»: la causa di esclusione richiede che ricorrano insieme due condizioni distinte, il controllo della società e la riconducibilità dell’attività. Se manca anche una sola di queste due condizioni, la causa di esclusione non opera.
Che cosa si intende per «controllo»
Per stabilire quando esiste controllo, la norma rinvia ai criteri civilistici dell’art. 2359 del codice civile, che distingue tre ipotesi:
- il controllo di diritto, quando si dispone della maggioranza dei voti esercitabili in assemblea ordinaria;
- il controllo di fatto, quando pur non avendo la maggioranza, esercita un’influenza dominante sulle decisioni assembleari, tenuto conto della dispersione delle altre partecipazioni e della partecipazione effettiva alle assemblee;
- il controllo esterno, quando esercita un’influenza dominante in virtù di particolari vincoli contrattuali che pongono la società in una situazione di dipendenza economica e gestionale, ad esempio un rapporto di fornitura pressoché esclusivo.
Nel computo rilevano inoltre le partecipazioni indirette, comprese quelle detenute da società controllate, fiduciarie e familiari — coniuge, parenti entro il terzo grado e affini entro il secondo. Una quota formalmente intestata al coniuge, quindi, può comunque determinare una posizione di controllo rilevante ai fini del regime.
La carica di amministratore della Srl non è di per sé causa di esclusione, ma è un elemento che nella prassi dell’Agenzia delle Entrate ha spesso concorso a integrare il controllo di fatto, specie quando si accompagna a compensi rilevanti o a un rapporto economico stretto tra il contribuente e la società.
Quando l'attività della Srl è «riconducibile»
La circolare dell’Agenzia delle Entrate n. 9/E del 10 aprile 2019 ha chiarito che la riconducibilità va verificata sull’attività effettivamente svolta, non solo sui codici ATECO dichiarati, e sussiste quando ricorrono congiuntamente tre condizioni:
- le due attività rientrano nella medesima sezione ATECO;
- il contribuente forfettario effettua cessioni di beni o prestazioni di servizi verso la Srl controllata;
- la Srl deduce dal proprio reddito i relativi costi.
Sono condizioni cumulative: se anche una sola non si verifica — ad esempio se manca qualunque rapporto economico tra le parti, o se il costo addebitato risulta indeducibile in capo alla Srl — la causa di esclusione non scatta. La verifica assume rilevanza nell’anno di applicazione del regime, non in quello precedente, e l’eventuale fuoriuscita dal forfettario decorre dall’anno d’imposta successivo, non retroattivamente.
Si tratta di una valutazione che va condotta con attenzione, perché la perdita del regime agevolato può portare a conseguenze anche rilevanti e non è sempre immediata né automatica, ma dipende dal combinarsi di più elementi di fatto.
Lo Studio rimane a disposizione per una verifica puntuale della singola posizione societaria e professionale.
A cura di Elisa Ghelfi
Rottamazione quinquies – scadenza del 31 luglio per il pagamento della prima rata
I contribuenti che hanno aderito alla Rottamazione-quinquies entro il 30 aprile 2026 sono chiamati al primo importante adempimento, in quanto entro il 31 luglio 2026 dovrà essere versata la prima rata del piano di definizione agevolata oppure, per chi lo ha scelto, l’intero importo dovuto in un’unica soluzione.
Le comunicazioni dell'Agenzia delle Entrate-Riscossione
L’Agenzia delle Entrate-Riscossione ha già reso disponibili le comunicazioni contenenti:
- l’esito della domanda di adesione;
- il dettaglio degli importi dovuti;
- i moduli di pagamento necessari.
Prima di procedere al versamento è consigliabile verificare attentamente la documentazione ricevuta, controllando eventuali rimodulazioni del piano di pagamento e accertandosi di essere in possesso dei corretti bollettini.
Come effettuare il pagamento
Il versamento può essere effettuato attraverso diversi canali, tra cui:
- il sito dell’Agenzia delle Entrate-Riscossione;
- l’app EquiClick;
- la domiciliazione bancaria;
- banche, uffici postali, home banking, tabaccai e ricevitorie aderenti;
- sportelli ATM abilitati;
- sportelli dell’Agenzia delle Entrate-Riscossione.
Per chi ha attivato o intende attivare la domiciliazione bancaria, è necessario completare il mandato entro i termini previsti dall’Agenzia.
I contribuenti che desiderano effettuare il pagamento solo di una parte dei carichi inclusi nella domanda possono utilizzare il servizio ContiTu, che consente di ricalcolare il piano e ottenere nuovi moduli di pagamento aggiornati.
Le rate successive
Dopo il pagamento del 31 luglio, la seconda rata sarà dovuta il 30 settembre 2026. Successivamente il piano proseguirà con rate bimestrali fino al 31 maggio 2035, per un massimo di 54 rate. Sulle somme rateizzate saranno applicati interessi del 3% annuo a partire dal 1° agosto 2026.
I benefici della definizione agevolata
Il versamento della prima rata consente di consolidare i benefici della definizione agevolata, in particolare, per i debiti inclusi nella Rottamazione-quinquies:
- non vengono avviate nuove procedure cautelari o esecutive;
- restano sospese le procedure esecutive nei casi previsti dalla legge;
- il contribuente non è considerato inadempiente ai fini di specifiche verifiche fiscali e contributive, compreso il documento unico di regolarità contributiva (DURC).
A cura di Emanuela Sorrentino
Previdenza complementare: nuovi obblighi e opportunità
La scorsa settimana abbiamo trattato delle nuove modalità che si applicano obbligatoriamente ai contratti di assunzione stipulati dal 1° luglio 2026, mentre oggi approfondiamo il tema della previdenza complementare, estendendo l’attenzione anche ai lavoratori autonomi e a tutti i contribuenti in generale.
La previdenza complementare
Il periodo delle dichiarazioni dei redditi offre sempre lo spunto per riflettere sull’opportunità di attivare un fondo pensione, sia per chi ha la prospettiva di molti anni di lavoro, sia per chi è già più vicino all’età pensionabile.
Partiamo da un dato di fatto: il sistema pensionistico pubblico italiano prevede che una volta smesso di lavorare l’assegno che si riceverà dall’INPS sarà significativamente più basso rispetto all’ultimo stipendio se lavoratore dipendente o all’ultimo reddito annuale se lavoratore autonomo (artigiani, commercianti e professionisti senza Cassa di categoria).
Questo significherà dover affrontare un tenore di vita ridotto proprio nel momento in cui si potrebbe avere più tempo per godersi la vita o più bisogno per curarsi. Inoltre, il calo della natalità non potrà che peggiorare questa situazione.
Conscio di queste prospettive ben poco rosee, lo Stato incentiva da anni il sistema della Previdenza Complementare, ovvero una forma previdenziale parallela a gestione privata, consentendo di beneficiare di una significativa riduzione del carico fiscale sia nella fase di accumulo, in cui si alimenta il proprio fondo, sia nella fase di riscatto ovvero quando si cominciano ad incassare i benefici di questo investimento. Di fatto, si tratta di una forma di investimento a lungo termine.
Benefici nella fase di accumulo
La legge di Bilancio 2026 ha previsto un innalzamento della quota annuale massima deducibile per ogni contribuente che passa dai 5.164,57 euro validi fino al 2025 ai 5.300 euro a partire dal corrente anno 2026. L’importo versato e’ deducibile dal reddito imponibile e il vantaggio fiscale e’ legato all’aliquota della fascia di reddito in cui si colloca il contribuente, fino ad arrivare ad un massimo annuale di 2.279 di minor IRPEF (€. 5300 al 43%).
Il contribuente puo’ decidere volontariamente quanto e quando versare e nel caso sia dipendente puo’ integrare con un versamento aggiuntivo rispetto a quanto versato tramite l’azienda.
Sono deducibili anche i versamenti effettuati a fare di persone fiscalmente a carico (coniuge, figli, ecc.) pure nel limite annuale massimo dei 5300 euro.
Benefici nella fase di erogazione
L’assegno pensionistico che si riceve da un fondo pensione e che deriva da contributi dedotti fiscalmente anno per anno e dal TFR versato viene tassato con un’imposta sostitutiva molto conveniente del 15%, che si riduce dello 0,30% per ogni anno di partecipazione alla previdenza complementare successivo al quindicesimo anno fino a una riduzione massima di 6 punti percentuali, portando l’aliquota minima al 9% (che quindi si raggiunge dopo 35 anni di iscrizione al fondo).
Per questo motivo, chi ha figli giovani avrebbe convenienza ad attivare per loro un fondo pensione anche di importo minimo, ma che permetta di raggiungere prima i 35 anni di iscrizione, così da “prenotarsi” la tassazione super agevolata.
Ulteriori approfondimenti potranno essere richiesti in Studio o presso i vostri assicuratori di fiducia.
A cura di Franco Meletti
TFR e Previdenza Complementare: nuove regole dal 1° Luglio 2026
La Legge di Bilancio 2026 (L. n. 199/2025) ha riformato in modo sostanziale la disciplina del conferimento del TFR alla previdenza complementare, modificando l’art. 8 del D.Lgs. n. 252/2005.
Le nuove regole, operative dal 1° luglio 2026, sono sostanzialmente le seguenti:
- adesione automatica dal 1^ giorno al Fondo di previdenza complementare di categoria (in assenza di un fondo complementare, si aderisce al Fondo Cometa);
- 60 giorni di tempo per poter modificare l’adesione;
- possibilità per il lavoratore di aggiungere un contributo al TFR e lo stesso verrà versato dal datore di lavoro.
Confronto tra vecchio e nuovo sistema
Soggetti interessati
Il nuovo meccanismo si applica ai lavoratori dipendenti del settore privato assunti dal 1° luglio 2026, in particolare:
- lavoratori di prima assunzione (a qualsiasi tipologia contrattuale: tempo indeterminato, determinato, part-time, apprendisti, intermittenti – esclusi contratti < 60 giorni);
- lavoratori non di prima assunzione che attivano un nuovo rapporto dopo il 30/06/2026 e hanno già un’adesione a un fondo con versamento di TFR (art. 9-bis D.Lgs. 252/2005).
Sono esclusi:
- lavoratori domestici;
- dipendenti pubblici (D.Lgs. 165/2001);
- contratti a tempo determinato di durata inferiore a 60 giorni;
- chi ha riscattato integralmente la posizione previdenziale precedente.
Come funziona l'adesione automatica
Dal primo giorno di lavoro
Il lavoratore è considerato aderente al fondo pensione previsto dal CCNL applicato già dalla data di assunzione, senza necessità di alcuna manifestazione di volontà. Nel caso non sia previsto un Fondo di Categoria chiuso si aderirà al Fondo Cometa.
I 60 giorni per scegliere
Entro 60 giorni dall’assunzione il lavoratore può:
- confermare tacitamente (non fare nulla): l’adesione automatica al Fondo di Previdenza previsto dal CCNL diventa definitiva;
- aderire esplicitamente a un fondo di previdenza complementare diverso, a propria scelta (Fondi di previdenza gestiti da banche e/o assicurazioni), compilando il modello TFR2;
- rinunciare e mantenere il TFR in azienda / al Fondo di Tesoreria INPS.
Attenzione: la rinuncia ha efficacia retroattiva alla data di assunzione ed è un atto unilaterale recettizio (deve essere portata a conoscenza del datore di lavoro quanto prima entro 60 giorni). La scelta di destinare il TFR al fondo dopo i 60 giorni è irrevocabile.
Casi particolari
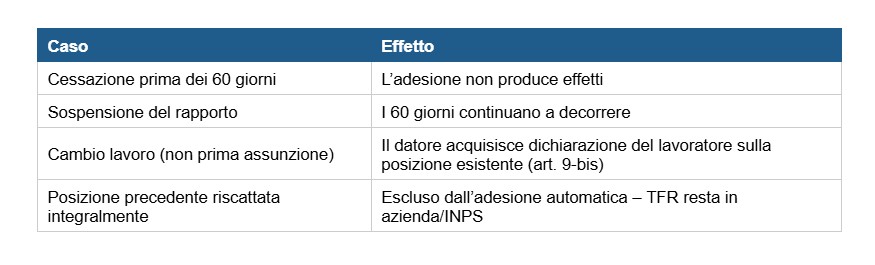
Obblighi del datore di lavoro
- Fornire al lavoratore apposita informativa al momento dell’assunzione (nuovo modello TFR3 in sostituzione del TFR2). Il TFR3 deve essere compilato e firmato dal dipendente nel più breve tempo possibile e comunque entro i 60 giorni.
- Acquisire, per i lavoratori non di prima assunzione, la dichiarazione relativa alla posizione previdenziale pregressa.
- Avviare i versamenti al fondo entro le scadenze previste dalla normativa e dal CCNL.
- Verificare le soglie dimensionali per il versamento del TFR al Fondo di Tesoreria INPS: obbligo per aziende con ≥ 60 dipendenti nel biennio 2026-2027, ≥ 50 nel 2028-2031, ≥ 40 dal 2032.
A cura di Paolo Mantovani
Erogazioni liberali: le agevolazioni fiscali da conoscere nel 2026
Le erogazioni liberali rappresentano uno strumento importante per sostenere enti del Terzo Settore, attività di ricerca, cultura, assistenza e altre iniziative di interesse sociale. Oltre al valore solidaristico, tali contributi consentono di beneficiare di specifiche agevolazioni fiscali, sotto forma di deduzioni dal reddito o detrazioni d’imposta.
Persone fisiche: detrazioni e deduzioni
Per i contribuenti privati, le donazioni possono essere:
- deducibili dal reddito imponibile, come nel caso delle erogazioni agli ETS (Enti del Terzo Settore), generalmente entro il limite del 10% del reddito complessivo dichiarato;
- detraibili dall’IRPEF, con percentuali che variano dal 19% al 35% a seconda del beneficiario.
Particolarmente favorevole è il regime previsto per le donazioni agli ETS:
- detrazione del 30% dell’importo donato;
- detrazione elevata al 35% se il beneficiario è un’Organizzazione di Volontariato (ODV);
- limite massimo di spesa agevolabile pari a 30.000 euro annui.
Attenzione ai pagamenti
Per poter fruire delle agevolazioni fiscali è fondamentale che le erogazioni siano effettuate con strumenti tracciabili, quali bonifici, carte di pagamento, assegni o altri sistemi che consentano l’identificazione del soggetto erogante. La documentazione del versamento deve essere conservata ai fini di eventuali controlli.
Imprese: deducibilità dal reddito
Anche le imprese possono beneficiare della deducibilità delle erogazioni liberali. L’art. 100 del TUIR prevede diversi casi di deduzione, con limiti variabili in funzione della finalità della donazione e del soggetto beneficiario. In molti casi il limite è pari al 2% del reddito d’impresa dichiarato, mentre per specifiche fattispecie è prevista la deduzione integrale.
Per le donazioni a favore degli ETS, trova applicazione una disciplina speciale che consente la deduzione nel limite del 10% del reddito complessivo dichiarato, con possibilità di riportare l’eventuale eccedenza nei periodi d’imposta successivi entro determinati limiti.
Un'opportunità da valutare
Le erogazioni liberali consentono quindi di coniugare finalità solidaristiche e vantaggi fiscali. Prima di effettuare una donazione è però opportuno verificare il corretto inquadramento del beneficiario, i limiti di deducibilità o detraibilità applicabili e le modalità di pagamento richieste dalla normativa, così da non perdere il beneficio fiscale.
A cura di Emanuela Sorrentino
Dichiarazione IMU 2026: chi deve presentarla entro il 30 giugno
Entro il 30 giugno 2026 scade il termine per la presentazione della dichiarazione IMU relativa all’anno d’imposta 2025. L’adempimento non riguarda la generalità dei proprietari di immobili, ma soltanto coloro che nel corso del 2025 hanno avuto variazioni rilevanti ai fini dell’imposta oppure si trovano in particolari situazioni che il Comune non è in grado di conoscere autonomamente.
Una volta presentata, la dichiarazione mantiene efficacia anche per gli anni successivi, senza necessità di un nuovo invio, salvo che intervengano ulteriori variazioni. Fanno eccezione gli enti non commerciali, per i quali la dichiarazione deve essere presentata annualmente, poiché le eventuali agevolazioni dipendono dalle modalità concrete di svolgimento dell’attività.
Di seguito riepiloghiamo i principali casi in cui la dichiarazione è dovuta e le modalità di presentazione.
Quando la dichiarazione IMU è necessaria?
Per beneficiare di particolari agevolazioni fiscali
La dichiarazione è richiesta nei casi in cui il contribuente intenda beneficiare di particolari agevolazioni fiscali che devono essere comunicate al Comune. Tra le fattispecie più ricorrenti rientrano:
- Immobili di interesse storico o artistico, che beneficiano della riduzione del 50% della base imponibile prevista dalla normativa.
- Fabbricati dichiarati inagibili o inabitabili e non utilizzati, per i quali è riconosciuta la riduzione del 50% della base imponibile. La dichiarazione deve essere presentata anche quando vengono meno i requisiti per l’agevolazione.
- Abitazioni non di lusso concesse in comodato gratuito a figli o genitori, qualora ricorrano le condizioni previste dalla legge per la riduzione dell’imposta.
- Abitazioni possedute in Italia da cittadini non residenti, titolari di pensione maturata in uno Stato convenzionato con l’Italia, purché non locate né concesse in comodato.
Per gli immobili locati a canone concordato, invece, la dichiarazione non è normalmente richiesta, in quanto il Comune dispone già delle informazioni necessarie per applicare la riduzione prevista.
Quando il comune non dispone delle informazioni necessarie
La dichiarazione è inoltre richiesta quando il Comune non dispone delle informazioni necessarie per determinare correttamente l’imposta. Tra le situazioni più ricorrenti rientrano:
- Immobili concessi in locazione finanziaria (leasing), per i quali il soggetto passivo è il locatario.
- Terreni agricoli o aree fabbricabili il cui valore rilevante ai fini IMU non è conoscibile dal Comune.
- Immobili demoliti o interessati da interventi di ristrutturazione che incidono sulla determinazione della base imponibile.
- Immobili che hanno acquisito o perso nel corso del 2025 il diritto a un’esenzione dall’IMU.
- Immobili occupati abusivamente, per i quali il proprietario abbia presentato denuncia all’autorità giudiziaria. In tale ipotesi la dichiarazione è obbligatoria e deve essere trasmessa esclusivamente in modalità telematica.
- Acquisto, costituzione o cessazione di diritti reali, quali usufrutto o diritto di abitazione, quando tali informazioni non risultano ancora disponibili al Comune.
Modalità di presentazione
La dichiarazione può essere presentata al Comune competente in formato cartaceo, mediante consegna a mano o raccomandata, oppure in via telematica. Per alcune fattispecie, come quella degli immobili occupati abusivamente, è previsto esclusivamente l’invio telematico.
Poiché l’obbligo dichiarativo riguarda esclusivamente specifiche fattispecie, il nostro Studio è a disposizione per verificare se le variazioni intervenute nel corso del 2025 rientrino tra quelle che richiedono la presentazione della dichiarazione. Una verifica preventiva consente di evitare omissioni e di applicare correttamente le eventuali agevolazioni previste dalla normativa.
A cura di Elisa Ghelfi
Trasparenza retributiva ed obblighi informativi: cosa cambia prima e durante il rapporto di lavoro (D.Lgs n.96/2026)
Il Decreto Legislativo sulla trasparenza retributiva (D.Lgs. n. 96/2026), in vigore dal 7 giugno 2026, introduce specifici obblighi informativi già prima dell’avvio del rapporto di lavoro. In particolare, il provvedimento prevede che i candidati devono essere informati in merito alla retribuzione iniziale. Viene previsto anche un divieto in capo ai datori di lavoro di acquisire, sempre nel corso della fase preassuntiva, informazioni in merito al trattamento retributivo percepito dai lavoratori nel rapporto pregresso. Una volta instaurato il rapporto di lavoro, viene invece garantita la trasparenza in merito al trattamento retributivo ed alla progressione economica.
La finalità della norma (per derivazione rispetto alla Direttiva che la stessa va a recepire) è quella di rafforzare la parità di trattamento salariale tra uomini e donne, a parità di prestazione lavorativa svolta.
Sotto il profilo strutturale, lo schema previsto dal Legislatore può essere scomposto in due macro aree:
- un insieme di disposizioni che sono destinate ad impattare sulla generalità dei datori di lavoro, indipendentemente dalla soglia dimensionale che caratterizza gli stessi;
- un’ulteriore porzione che invece è destinata a produrre effetti solo nei confronti di talune aziende, e che introduce specifici obblighi di natura comunicativa, individuate in virtù delle dimensioni dalle stesse presentate.
Trasparenza retributiva: gli obblighi informativi
La finalità delle disposizioni in materia di trasparenza retributiva è quella di consentire ai lavoratori di avere una contezza sempre maggiore dei trattamenti a loro spettanti (al fine di escludere la presenza di qualsiasi potenziale inadeguatezza, ovvero disparità), declinando tale aspetto in ciascuna delle fasi del rapporto, avendo cura anzi di attenzionare anche la fase preassuntiva.
Le previsioni in esame rientrano nella disciplina della trasparenza salariale che riguarda la totalità dei datori di lavoro e dei lavoratori, indipendentemente dalla soglia dimensionale assunta dagli stessi.
Trasparenza retributiva: gli obblighi informativi in fase preassuntiva
Come già anticipato, il D.Lgs. n. 96/2026 si preoccupa di garantire il rispetto della trasparenza retributiva già in fase prodromica all’instaurazione del rapporto di lavoro.
In questo senso l’art. 5 fissa dei paletti che debbono essere rispettati nella fase conoscitiva.
Prevede espressamente il comma 1 del citato art. 5 che i candidati debbano essere resi edotti circa la retribuzione iniziale (anche attraverso l’indicazione della fascia di attribuzione), che deve garantire un trattamento neutro ed oggettivo, escludendo quindi qualsiasi condizionamento o disparità fondata sul genere.
Già in questa sede viene rimarcata la centralità del ruolo della contrattazione collettiva.
Il comma 3 del citato art. 5 riprende ed estende il concetto appena esaminato, andandolo a mutuare alle informazioni contenute in avvisi e bandi inerenti a opportunità di lavoro (anche tenuto conto dei profili professionali richiesti).
Il comma 2 dell’art. 5, introduce un divieto in capo ai datori di lavoro di acquisire – sempre nel corso della fase preassuntiva ed eventualmente anche per il tramite di soggetti terzi se del caso coinvolti nelle attività di ricerca e selezione – informazioni in merito al trattamento retributivo percepito dai lavoratori nel rapporto pregresso a quello che potenzialmente si intende instaurare (sia laddove lo stesso sia ancora in essere, sia nell’ipotesi in cui sia già estinto).
Trasparenza retributiva: gli obblighi informativi in costanza di rapporto in ordine al trattamento retributivo
Il successivo art. 6 disciplina gli obblighi informativi attraverso i quali, una volta instaurato il rapporto di lavoro, si intende garantire la trasparenza in merito al trattamento retributivo ed alla progressione economica.
Il comma 1 fissa un obbligo generale in capo ai datori di lavoro di rendere accessibili le informazioni in oggetto (e segnatamente quelle relative alla determinazione della retribuzione, ai livelli retributivi – tenuto conto anche di quanto previsto dall’art. 4 in ordine ai concetti di lavoro e lavoro di pari valore – ed alla progressione economica).
Il comma 2 conferisce un ruolo centrale alle informazioni che debbono essere rese ai sensi dell’art. 1 del D.Lgs. n. 152/1997 (come novellato dal D.Lgs. n. 104/2022), e che consentono di avere contezza della retribuzione iniziale spettante, nonché della contrattazione collettiva applicata al rapporto (con un meccanismo di rinvio, in ipotesi di applicazione di accordi siglati da organizzazioni sindacali comparativamente maggiormente rappresentative sul piano nazionale, o comunque equivalenti).
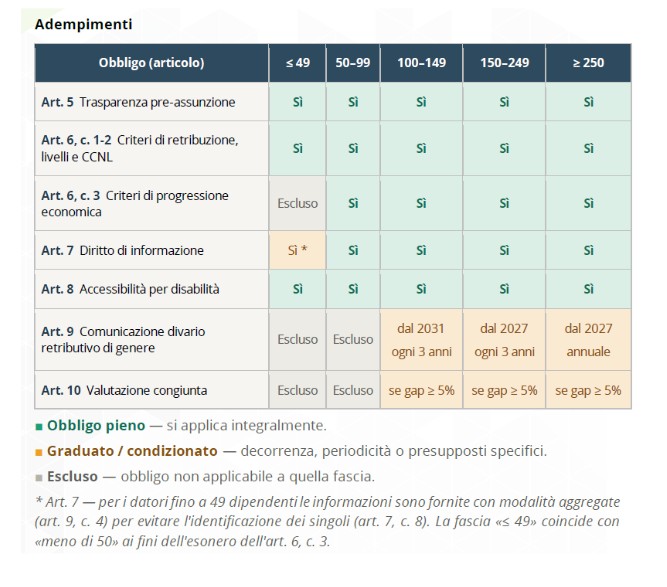
Il comma 3 riguarda l’attenuazione degli obblighi per le aziende che hanno meno di 50 dipendenti. E’ estremamente centrale nel momento in cui la previsione in esso contenuta oltre a mutuare un principio già previsto nella direttiva comunitaria, costituisce anche il necessario raccordo con il rispetto che deve essere garantito in ordine alla normativa in tema di privacy.
Trasparenza retributiva: il diritto di informazione
L’art. 7 prevede infine un diritto in capo ai lavoratori a ricevere adeguata informazione; gli stessi in particolare possono richiedere per iscritto le informazioni inerenti ai livelli retributivi medi ripartiti per sesso delle categorie dei lavoratori che svolgono lo stesso lavoro, ovvero un lavoro di pari valore.
Il diritto così declinato può essere esercitato una sola volta nell’anno. Una volta manifestato, necessita di una risposta da parte del datore di lavoro da rendersi nel termine di 60 giorni (decorrenti dall’originaria richiesta scritta).
Sui datori di lavoro incombe poi l’onere di informare i lavoratori (con cadenza annuale) circa l’esistenza del summenzionato diritto a ricevere adeguata informazione.
Si tratta quindi non di un’obbligazione costitutiva (che si attiva a seguito dell’impulso dei lavoratori), ma appunto di natura informativa (circa la possibilità di esercitare concretamente il diritto attraverso la richiesta).
Un ulteriore e delicato raccordo con la normativa prevista in tema di privacy è poi contenuto nel successivo art. 11 del D.Lgs. n. 96/2026 che enuncia anche l’art. 7 (oltre ai successivi artt. 9 e 10 che disciplinano e declinano gli obblighi dichiarativi per le aziende che presentano determinate caratteristiche dimensionali). In tali aziende può essere prevista una limitazione in ordine all’accesso alle informazioni raccolte, laddove le stesse possano comportare la divulgazione (diretta o anche solo indiretta) del trattamento retributivo di lavoratori identificabili.
Trasparenza retributiva: cosa cambia per le imprese sotto i 50 dipendenti
Le aziende con meno di 50 dipendenti non saranno tenute a rispettare gli obblighi di comunicazione periodica dei divari retributivi di genere, né la procedura di valutazione congiunta delle retribuzioni, collegata a tali adempimenti riservati alle imprese con almeno 100 dipendenti.
Le micro e piccole imprese restano escluse anche dalla disposizione che prevede trasparenza sui criteri di progressione economica adottati in azienda.
Le stesse, però, dovranno adeguarsi alle nuove regole per le selezioni e le assunzioni tra cui l’obbligo di fornire informazioni sulla retribuzione o sulla relativa fascia retributiva e il divieto di richiedere ai candidati informazioni sulle retribuzioni percepite in precedenti rapporti di lavoro. Inoltre devono garantire ai lavoratori l’accesso alle informazioni sui livelli retributivi medi delle categorie comparabili, nel rispetto della normativa sulla privacy.
A cura di Paolo Mantovani